「特別加入の保険料は、日額をいくらにすればいいのか」「団体によって金額が違うのはなぜか」。元請から労災の特別加入を求められた一人親方の方から、よくいただく質問です。
この
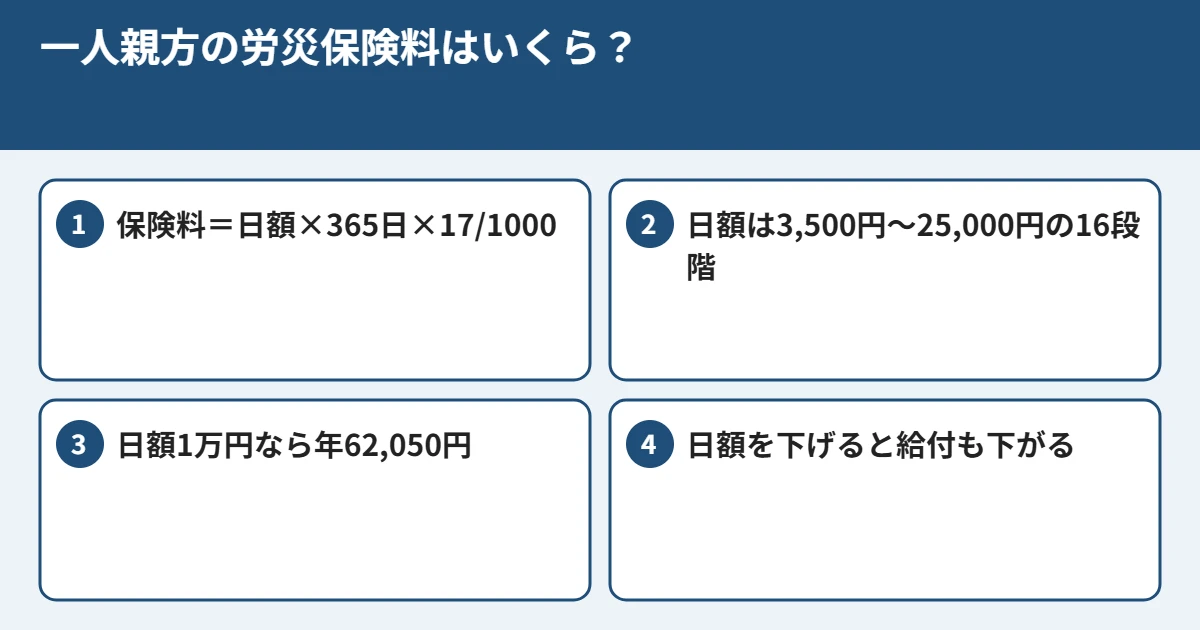
- 一人親方の労災保険(特別加入)の保険料は、給付基礎日額×365日×保険料率で決まります。建設の事業の保険料率は1000分の17です。
- 給付基礎日額は3,500円〜25,000円の16段階から選びます。日額1万円なら、保険料は年62,050円です。
- 日額を低くすると保険料は下がりますが、休業したときの給付やけがの後遺障害・死亡のときの給付も少なくなります。
- 加入は一人親方団体を通じて行い、団体の会費が別にかかります。
特別加入の日額で足りるか、上乗せが要るかを無料で点検します。
無料相談を予約する
一人親方の労災保険料の計算方法
一人親方は、会社に雇われている労働者ではないため、本来は国の労災保険の対象外です。そこで、一人親方団体を通じて任意で加入するのが「特別加入(第2種特別加入)」です。保険料は、次の式で計算します。
保険料=保険料算定基礎額(給付基礎日額×365日)×保険料率
建設の事業の保険料率は1000分の17です(2024年度から。それまでは1000分の18)。給付基礎日額は、ご自身の所得に見合う額を、3,500円から25,000円までの16段階から選びます。
給付基礎日額ごとの年間保険料の早見表
| 給付基礎日額 | 保険料算定基礎額(年) | 年間保険料(建設の事業) |
|---|---|---|
| 3,500円 | 1,277,500円 | 21,717円 |
| 5,000円 | 1,825,000円 | 31,025円 |
| 8,000円 | 2,920,000円 | 49,640円 |
| 10,000円 | 3,650,000円 | 62,050円 |
| 14,000円 | 5,110,000円 | 86,870円 |
| 20,000円 | 7,300,000円 | 124,100円 |
| 25,000円 | 9,125,000円 | 155,125円 |
1年間加入した場合の金額です(円未満切り捨て)。日額は、3,500円・4,000円・5,000円・6,000円・7,000円・8,000円・9,000円・10,000円・12,000円・14,000円・16,000円・18,000円・20,000円・22,000円・24,000円・25,000円から選べます。年度の途中で加入した場合は月割りで計算します。
保険料のほかにかかるお金
特別加入は一人親方団体を通じて加入するため、保険料とは別に、団体の入会金や月会費・年会費がかかります。金額は団体によって違い、「保険料が安く見えても会費を足すと高い」ということもあります。比べるときは、保険料と会費を合わせた年間の総額で見てください。
日額を下げると、受け取れる給付も下がる
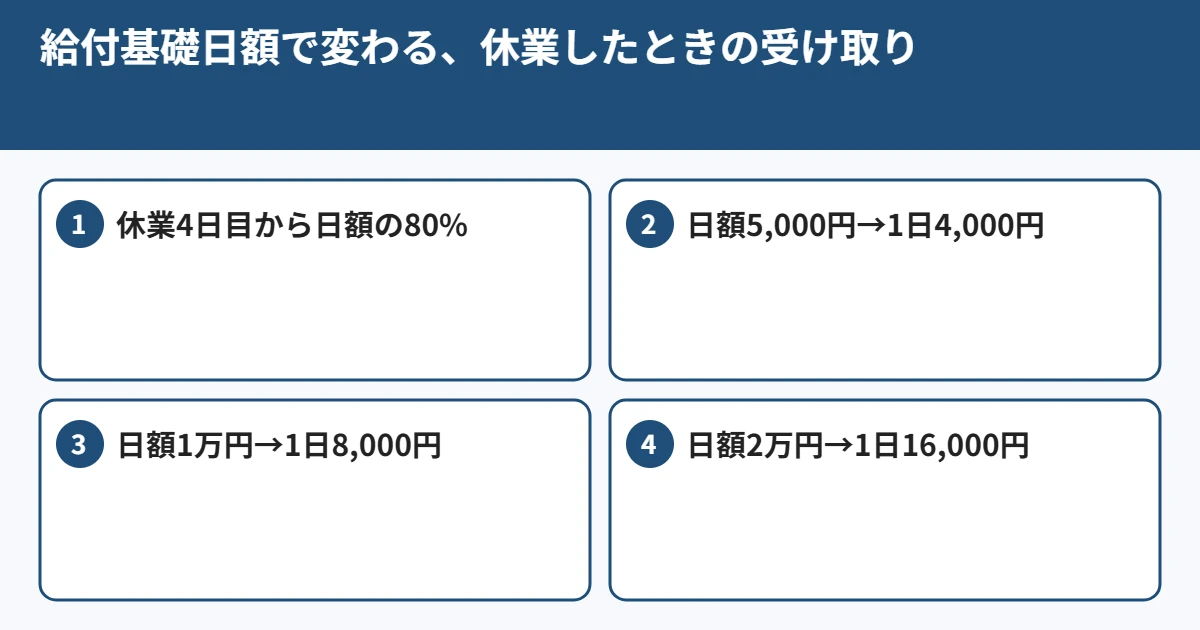
保険料を抑えようと日額を最低の3,500円にすると、けがで休んだときに受け取れる金額も小さくなります。休業したときの給付(休業補償給付と休業特別支給金)は、休業4日目から、給付基礎日額のおおむね80%です。後遺障害が残ったときや亡くなったときの給付も、日額をもとに計算されます。
| 給付基礎日額 | 休業1日あたりの給付(約80%) | 30日休んだ場合(4日目から) |
|---|---|---|
| 5,000円 | 4,000円 | 約108,000円 |
| 10,000円 | 8,000円 | 約216,000円 |
| 20,000円 | 16,000円 | 約432,000円 |
日額は、家族の生活費やローンの返済など、休んでいる間に毎月出ていくお金から考えるのが現実的です。一方で、高い日額を選ぶと保険料も上がるため、貯蓄や民間の所得の補償とのバランスで決めます。
特別加入で補償されないもの
- 慰謝料:国の労災には慰謝料の給付はありません。
- 給付の上限:休業の給付は日額の約80%で、収入のすべてをカバーするものではありません。
- 業務の範囲外の事故:特別加入で補償されるのは、届け出た業務の範囲内の事故です。私的な作業中のけがは対象外です。
国の労災の上に重ねる補償は「労災上乗せ保険とは?」、元請の労災との関係は「元請の労災で下請の社長・一人親方は守られない?」、法人化したときの切り替えは「一人親方から法人化したら保険はどう変わる?」で紹介しています。
自分で決められること、相談して確かめたほうがよいこと
日額を何円にするか、どの団体に入るかは、保険料と会費、毎月の生活費を並べれば、ご自身で決められます。迷ったら、まずは「休業したときに1日いくらあれば暮らせるか」から逆算してみてください。
一方で、「特別加入の日額で足りない分を貯蓄でまかなえるか」「元請から求められる補償を満たしているか」「法人化を考えるなら、いつ切り替えるか」は、仕事の状況や家族構成で答えが変わります。当相談室では、加入証明書や保険証券を見ながら、足りている部分と足りない部分を一緒に確かめます。上乗せの補償が必要な場合は、必要な保障を確かめたうえで、保険募集人の立場で、権限明示のうえでご提示します。
特別加入の日額と上乗せの要否を、無料で点検します
加入証明書や保険証券の写真を送るだけ。休業したときにいくら受け取れるか、元請から求められる補償を満たしているかを含めて、2営業日以内に点検結果をお送りします。建設業許可・経審の申請は、提携する建設業専門の行政書士をご紹介します。
よくある質問
一人親方の労災保険料は、経費になりますか?
一人親方本人の特別加入保険料は、事業の必要経費ではなく、確定申告で社会保険料控除の対象になるのが一般的です。家族従事者の分の扱いも含め、具体的には税理士や税務署にご確認ください。
給付基礎日額は、あとから変えられますか?
変えられます。原則として毎年度の更新(年度更新)のときに、加入している一人親方団体を通じて変更を届け出ます。けがをしてから日額を上げても、その事故には反映されません。
保険料は分割で払えますか?
年度の途中で加入した場合は月割りになります。分割の可否や時期は、加入している一人親方団体の決まりによって違います。
元請の現場に入るには、特別加入が必須ですか?
法律で一律に義務づけられているわけではありませんが、多くの元請が現場に入る条件として、特別加入の加入証明書の提示を求めています。
特別加入だけで補償は足りますか?
国の労災は、治療費や休業中の収入の一部などを補償しますが、慰謝料は対象外です。家族の生活費や長く働けなくなったときの備えが足りるかは、日額と貯蓄、家族構成で変わります。
関連する記事
参考:厚生労働省・各都道府県労働局「特別加入制度のしおり(一人親方その他の自営業者用)」「年度更新手続きのしおり(一人親方等団体用)」(第2種特別加入保険料率:建設の事業1000分の17)。
記事は2026年11月時点の情報です。担当:保険募集人 櫻井高貴(行政書士・1級FP技能士)。運営者
コメント